什么是“投资冷静期”?哪些场景适用?——正经买卖不怕你多想一天
今天咱们聊一件事——投资冷静期。
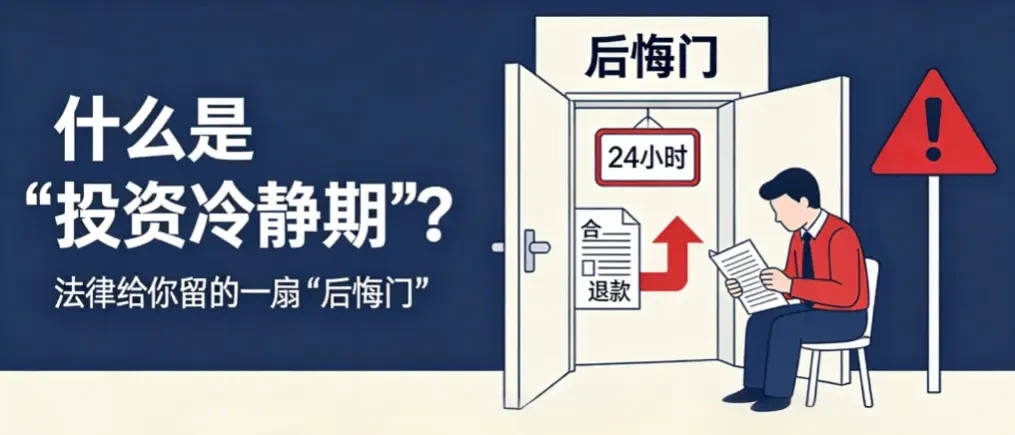
说白了,它就是法律给你留的一扇“后悔门”。门开着的这段时间,你可以反悔,钱能拿回来。
冷静期到底是个啥?
你先签了合同,钱也打过去了。但法律说:别急,给你留一段时间,你再想想。这段时间里,你要是觉得不对劲,可以解除合同,钱退给你。
这段时间,就叫投资冷静期。
目前有明确法规依据的,主要是两类产品:私募理财产品和私募基金。冷静期长度,都是不少于24小时。
注意“不少于”三个字。24小时是底线,具体产品可以约定更长,但不能更短。
哪些场景适用?掰开揉碎说
场景一:买银行私募理财,签完字有24小时
你在银行买了一款私募理财产品,销售文件签了,钱也划了。从那一刻起,24小时冷静期开始算。
这24小时里,你改主意了,跟银行说“我不买了”。银行必须遵从你的意愿,解除销售文件,把全部投资款项退给你。
这是《商业银行理财业务监督管理办法》定下的规矩。银行理财新规引入冷静期的时候,有专家说得很直白:部分投资者还不够成熟,可能情绪一上来就做了决定,冷静期能避免不必要的风险。
你看,监管想得挺周到。它知道你可能会上头。
场景二:买私募基金,冷静期里没人打扰你
私募基金的冷静期,规矩更细。
你签了基金合同,交了认购款,冷静期开始。不少于24小时。这段时间里有一个关键细节:募集机构不得主动联系你。
为什么?因为如果销售在这段时间给你打电话,“姐,那个产品额度快没了”“哥,今天最后一天”,你本来想反悔,又被拽回去了。所以法规把这条路堵上了:冷静期内,销售不能找你。
24小时过了,募集机构会做一个“回访确认”。用录音电话、邮件或者信函,问你一句:你确实要买对吧?回访确认成功之前,你都有权解除合同。
说白了,回访就是第二道确认。你亲口说“是”,这事才算数。
场景三:买保险?那是“犹豫期”,不是冷静期
这里得澄清一个容易混的地方。
保险产品里有个类似的概念,叫犹豫期。《保险销售行为管理办法》要求销售人员在投保前必须明确提示“犹豫期”。
犹豫期和冷静期,功能像,但名字不同,适用规则也不同。你买保险的时候听到的是“犹豫期”,买私募类产品听到的才是“冷静期”。别搞混了。
场景四:买公募基金、炒股、买银行公募理财?目前没有统一的冷静期
这一点很重要,得说清楚。
投资冷静期目前主要落在私募类产品上。你买公募基金、在二级市场买卖股票、买普通的银行公募理财,法规层面并没有一个统一的“24小时冷静期”制度。
创业板以前有过冷静期的规定,后来在2020年修订时已经取消了。现在开创业板权限,签完风险揭示书就能开,不用等。
所以冷静期不是万能药。它管的是那些金额大、复杂度高、普通人不容易看懂的产品。你买个几百块的公募基金,监管觉得没必要给你设冷静期,你自己在App上确认就行。
冷静期在防什么?
你想想骗子的套路。
“老师”跟你说,这个项目年化40%,名额就剩最后两个,今天不转钱就没了。他恨不得你三秒钟之内把钱打过去。他会给你24小时冷静期吗?
不会。他怕的就是你冷静。
冷静期这个制度,本质上是在对抗一种心理:紧迫感。
所有骗局都有一个共同特征——不给你时间想。限时、限量、限额,制造一种“过了这村没这店”的焦虑。而冷静期,就是法律强行在你面前放了一把椅子,说:坐这儿,想24小时再说。
一句话总结:正经买卖不怕你多想一天,怕你多想一天的都有问题。
最后说一句实在的
如果你买的产品有冷静期,别把它当成一个走过场的流程。
24小时里,做三件事。
第一,把合同翻一遍。 看看你签的到底是什么,风险等级是几级,钱投向哪里。
第二,搜一下发行机构。 有没有牌照,有没有被处罚过。证监会和金融监管总局的官网都能查。
第三,问自己那个老问题。 这笔钱如果亏了,我明天还能正常吃饭吗?
冷静期是法律给你的,但用不用,是你自己的事。
如遇可疑情况,请通过官方渠道核实,或拨打110报警。
📚 参考资料:
《商业银行理财业务监督管理办法》(银保监会2018年第6号令)
《私募投资基金募集行为管理办法》(中国基金业协会)
证监会广东监管局《问:投资者认购私募基金的程序包括哪些?》
中国邮政储蓄银行私募理财产品销售文件(2026年)
《创业板投资者适当性管理实施办法(2020年修订)》
最后留一句给大家讨论:
你买过有冷静期的产品吗?那24小时里,你反悔过吗?评论区聊聊。
*免责声明:本文仅为金融知识科普,不构成任何投资建议,亦不构成对任何机构或产品的评价。文中提及的冷静期规则以现行有效法规为准,具体产品条款请以销售文件约定为准。市场有风险,投资需谨慎。
如果你觉得这篇文章对你有帮助,请动动您发财的小手点个收藏或转发给您的朋友,就是对我最大的鼓励~我们每天一起成长~
本文首发于爱方得(www.ai-fd.cn)