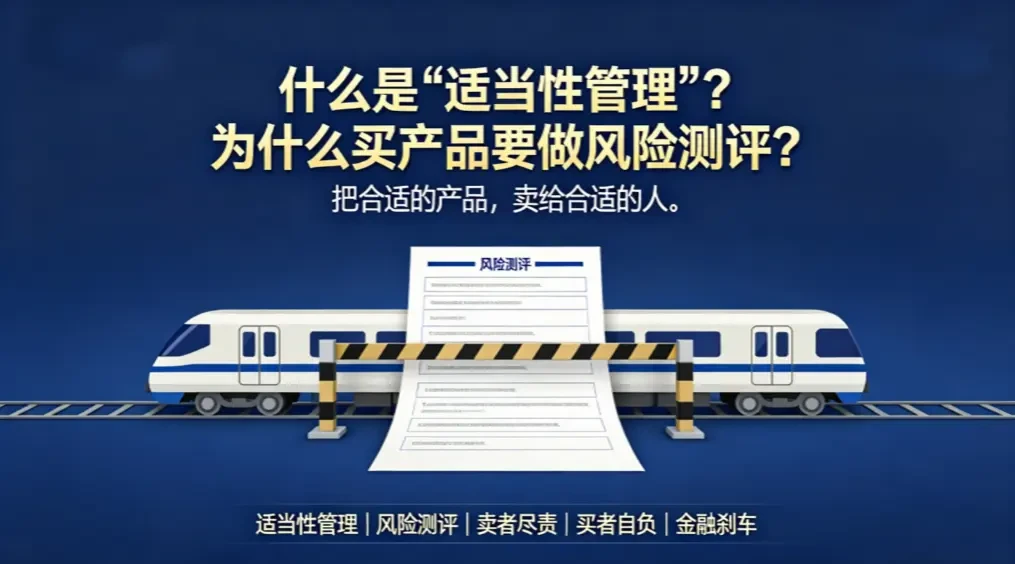
什么是“适当性管理”?为什么买产品要做风险测评?
你去银行买理财,柜员递过来一张问卷,问你收入多少、能亏多少、打算投几年。你心里可能犯嘀咕:买个东西怎么跟查户口似的?
今天咱们聊一件事——那张让你觉得“多此一举”的问卷,其实是法律给你设的一道刹车。
先讲个真事。
证监会深圳监管局披露过一个案例。一家公司通过期货公司开了个衍生品账户,做场外期权交易。亏了之后,它反过来投诉期货公司,说对方没搞清楚自己的情况就把账户开了。监管部门一查,发现这家公司在风险测评问卷里填的资产规模、营业收入,跟实际情况对不上。期货公司也没仔细核。最后调解结案。
你看,问题出在哪?出在测评的时候没说实话,或者说,机构没认真让你说实话。
如果当时有人认真拦住它,问一句“你填的这个数,是真的吗”,后面的亏损和纠纷,可能根本不会发生。
先说清楚:适当性管理到底是个啥
国家金融监督管理总局2026年2月1日起施行的《金融机构产品适当性管理办法》,给这个词下了个定义:
适当性管理,是指金融机构根据产品的基本属性、风险特征等,结合客户金融需求、财务状况、风险承受能力等因素,开展识别、提示、匹配、销售、交易等活动。
翻译成大白话就一句话:把合适的东西,卖给合适的人。
什么叫“合适”?你买一双鞋,得知道脚多大。你买一件衣服,得知道身高体重。买金融产品也一样。一个退休老人,拿养老钱去买高波动的衍生品,这不叫投资,叫赌命。一个刚工作的年轻人,把全部积蓄锁进五年期的封闭产品,急用钱的时候取不出来,这也不叫理财,叫给自己挖坑。
适当性管理,就是让机构在卖你东西之前,先搞清楚你是谁,再决定能不能卖。
“卖者尽责,买者自负”这句话,很多人只记住了后半句。但前半句是前提。机构没尽到责,你凭什么自负?
风险测评,就是机构“搞清楚你是谁”的那一步
你填的那张问卷,问的无非几件事:你挣多少钱、有多少资产、打算投多久、能接受亏多少、以前买过什么。
这些问题看着烦,但每一个都在回答同一个问题:如果这笔钱亏了,你的生活会不会出问题。
金融监管总局的官方提示里写得很清楚:消费者在填写评估问卷时,要“结合自身实际真实反映相关情况”,避免“结果失真而导致不必要的损失”。
什么叫失真?
你月收入八千,问卷上填八万。你只能接受亏5%,为了买那个高收益产品,硬着头皮选了“能接受亏30%”。你本来只想投一年,听说三年期的收益高,改成了“三年以上”。
测评结果一出来,你被匹配到了一个风险等级远高于你真实承受能力的产品。买的时候觉得占了便宜,亏的时候才知道什么叫疼。
湖南省委金融办的一篇解读里举了个例子:保守型投资者被推介了高风险的股票私募产品。这就是典型的“不具备适当性”。还有更常见的:用养老钱、医疗备用金去买高风险产品。
你说,这是产品的错,还是填问卷时那个“手滑”的错?
为什么骗子最恨这张问卷
你想想骗子的套路。
“老师”跟你说,这个项目年化40%,保本保息,名额有限,今天最后一天。他会让你先做风险测评吗?不会。他恨不得你连合同都别签,直接把钱转过去。
适当性管理这道流程,恰恰是骗局的天敌。
因为正规机构在卖你产品之前,必须过三道关。第一,产品得有个风险等级。第二,你得有个承受能力等级。第三,产品等级不能高于你的等级。《办法》第十二条写得明明白白:产品风险等级高于客户风险承受能力的,就是不具备适当性,不得销售。
骗子没有这三道关。他只有一句话:“信我。”
所以你记住:凡是绕开风险测评、催着你转账的,都不是正经买卖。 正经机构哪怕你嫌烦,也得让你把问卷填完。因为它怕担责。
测评不是走形式,它有次数限制
有人动过歪脑筋:第一次测评结果太低,买不了那个高收益产品,那就重新测一次,往高了填。
《办法》把这条路堵上了。同一个金融机构,你一天最多测两次,一年累计最多测八次。如果新的结果跟上次不一样,机构必须提示你,让你再确认一遍。测评结果有效期原则上十二个月。
为什么管这么严?
因为风险承受能力不是游戏里的属性点,想加就加。它是你财务状况和心理底线的真实反映。你今天为了买一个产品把等级“调”上去,明天亏了钱,那个等级不会替你承担损失。
金融监管总局的提示里还有一句话,值得每个人记住:“卖者尽责,买者自负”。机构把合适的关,是你自己的事,你得对自己诚实。
最后说一句实在的
那张问卷,不是机构在为难你。
它是在你上头的时候,替你踩一脚刹车。是在你看到“年化15%”眼睛发亮的时候,逼你回答一个问题:如果这笔钱亏掉一半,你晚上还睡得着吗?
你填“能接受亏30%”的时候,手别抖。因为那个数字,是你对未来的自己许下的承诺。
一句话总结:风险测评不是填给机构看的,是填给那个想冲动一把的自己看的。
如遇可疑情况,请通过官方渠道核实,或拨打110报警。
📚 参考资料:
《金融机构产品适当性管理办法》(国家金融监督管理总局令2025年第7号,2026年2月1日施行)
金融监管总局深圳监管局《认识金融消费适当性,科学理性购买金融产品》(2026年3月)
湖南省委金融办《告别“错配”烦恼,让理财更安心》(2026年1月)
证监会深圳监管局《防范适当性管理风险,全面了解投资者信息》(2025年11月)
最后留一句给大家讨论:
你填风险测评的时候,有没有过“往高了填一下试试”的念头?后来怎么想的?评论区聊聊。
*免责声明:本文仅为金融知识科普,不构成任何投资建议,亦不构成对任何机构或产品的评价。文中案例来自官方公开通报,已做脱敏处理。市场有风险,投资需谨慎。
如果你觉得这篇文章对你有帮助,请动动您发财的小手点个收藏或转发给您的朋友,就是对我最大的鼓励~我们每天一起成长~
本文首发于爱方得(www.ai-fd.cn)