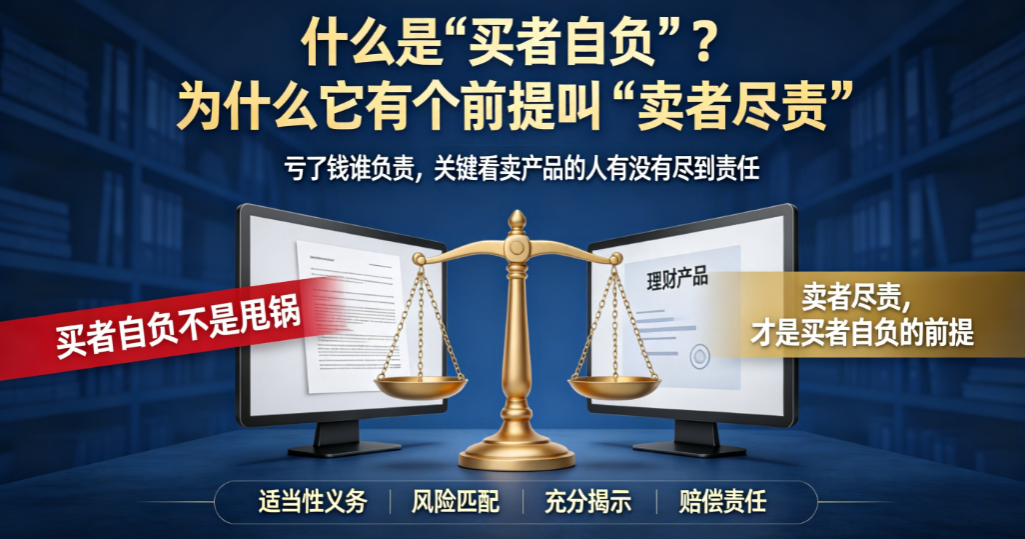
什么是“买者自负”?为什么它有个前提叫“卖者尽责”——卖者没尽责,买者就不必自负
你买理财产品亏了钱,到底该谁负责?
这个问题,十年前和现在的答案,已经完全不同了。
十年前,很多人会觉得“亏了就亏了,自己认栽”。但现在,法律给出的答案是:如果卖你产品的人没有尽到责任,亏了钱,他得赔。
这就是“买者自负”和“卖者尽责”的关系——“买者自负”是结果,但“卖者尽责”是前提。
一、先讲一个真实的案例
据最高法、央行、金融监管总局、证监会联合发布的典型案例,苏某经某银行客户经理推介,投资600万元购买了一款银行代销的资管产品。近两年后,产品因净值触及止损线提前终止,苏某的本金遭受损失。
苏某把银行告上法庭。
法院审理后发现:合同虽然写了“本金可能遭受损失”,但银行提供的《风险承受能力调查问卷》《风险揭示书》等材料上,没有苏某的电子签名确认。也就是说,银行无法证明自己向苏某充分揭示了风险,也没有证明做了风险匹配。
最终,法院判决:银行未尽到适当性义务,赔偿苏某66万余元。
这个案例的关键点在于:银行没有欺骗、没有误导,但依然要赔。 因为“不骗人”只是最低要求,“卖者尽责”的标准比这高得多。
二、“买者自负”到底是什么意思?
“买者自负”来自拉丁文“Caveat Emptor”,原意是“货物售出,概不退换”。它的核心逻辑是:你做的投资决策,收益归你,风险也归你。
这听起来很合理。但有一个关键前提:你得是在“充分了解情况”的前提下做的决策。
如果你根本不知道这个产品投的是什么、风险有多大,那“自负”就变成了“被自负”。
所以,法律给“买者自负”加了一个前置条件:卖者必须先尽责。
三、“卖者尽责”到底要尽什么责?
“卖者尽责”不是简单地“不欺骗、不诱导”就够了。它的核心是适当性义务。
根据《证券期货投资者适当性管理办法》,金融机构在销售产品时,必须做三件事:
第一,了解你的情况。 包括你的收入、资产、投资经验、风险承受能力等。
第二,了解产品的情况。 包括产品的风险等级、投资方向、运作方式等。
第三,把“适当的产品卖给适当的投资者”。 不能把高风险产品卖给风险承受能力低的人。
用大白话说:你是个保守型投资者,金融机构就不能把股票型产品卖给你。如果你买了,亏了,金融机构得担责。
四、一个关键区分:“不骗人”不等于“尽责”
这是最容易被误解的地方。
很多人觉得,只要销售过程中没有骗人、没有夸大宣传,就算尽责了。但法律的标准更高。
最高法、央行、金融监管总局、证监会联合发布的典型案例明确指出:金融机构不得以“不存在欺骗、误导营销行为”为由,主张自己已尽到适当性义务。
也就是说:
“我没骗你” ≠ “我尽责了”
“我告诉你有风险” ≠ “我根据你的情况做了匹配”
“尽责”要求的是:主动了解你的情况,主动评估产品风险,主动做匹配,并且留下记录。 这不是“被动地不骗人”,而是“主动地做对的事”。
五、为什么“卖者尽责”是“买者自负”的前提?
因为信息不对称。
金融产品的结构越来越复杂,普通投资者很难真正看懂。你不知道底层资产是什么,不知道风险有多大,不知道费用怎么收。在这种情况下,你的“决策”很大程度上依赖于销售人员的告知。
如果销售人员只说好的、不说坏的,或者把高风险产品卖给不适合的人,那你的“自负”就是建立在虚假信息之上的。这不叫“自负”,叫“被坑”。
更危险的是,骗子恰恰利用了“买者自负”这句话来降低你的警惕。
常见的诈骗话术包括:
“投资有风险,盈亏自负,这是行规”——用这句话让你觉得亏了只能怪自己。
“我们只是提供信息,买不买是你自己的事”——用这句话撇清责任,实际上他们根本没有尽到告知义务。
“合同上都写了,你自己签的字”——用格式合同掩盖他们未尽适当性义务的事实。
记住:真正的正规机构,会主动做风险测评、主动做风险匹配、主动留痕。只有骗子,才会急着让你签字、催你转账、教你应付银行询问。
六、被骗后,你的权利从哪来?
如果你因为销售人员的误导或未尽告知义务而亏损,你可以主张的权利包括:
1. 要求赔偿损失。 如果金融机构未尽适当性义务,你可以要求其赔偿本金和利息损失。
2. 向监管部门投诉。 可以向央行、金融监管总局、证监会及其派出机构投诉。
3. 向法院起诉。 最高法已明确,金融机构未尽适当性义务的,投资者可以请求其承担赔偿责任。
4. 报警。 如果涉及诈骗,立即拨打110或96110。
七、对你意味着什么?
作为投资者,你需要知道两件事:
第一,你有权利被“适当对待”。 金融机构在卖你产品前,必须了解你的情况,必须做风险匹配,必须充分揭示风险。如果他们没有做到,你亏了钱,可以依法主张赔偿。
第二,你也有责任“审慎决策”。 法律保护的是“信息弱势”的投资者,不是“闭眼签字”的投资者。你需要认真看合同、看风险揭示书,理解自己买的是什么。业绩比较基准不是预期收益,净值会波动,本金可能亏损——这些都需要你自己确认清楚。
但最重要的是,如果有人让你取现金、买黄金、寄给陌生人,不管前面铺垫了多少故事,不管他们怎么用“买者自负”来忽悠你,这都是诈骗。 正规金融机构不会要求你这样做。
八、一句话总结
“买者自负”不是甩锅的借口,而是一个有前提的责任分配原则。 它的完整表述应该是:卖者尽责,买者自负。 卖者没尽责,买者就不必自负。这就是现代金融消费者保护的核心逻辑。
而对于普通人来说,记住两句话就够了:
正规机构,先尽责,再让你自负。
骗子,只让你自负,从不尽责。
*免责声明:本文仅为金融知识科普,不构成任何投资建议。如遇可疑情况,请及时拨打110或96110反诈专线咨询。
本文首发于爱方得(www.ai-fd.cn)