为什么说ETF是“普通人参与指数的工具”?
很多人在理财文章里看到一句话:“ETF是普通人参与指数投资的好工具。”
听起来像是一句口号。但仔细想想——为什么是“普通人”?为什么是“参与指数”?为什么是“工具”?
今天把这三个词拆开,讲清楚它背后的逻辑。
一、先说“参与指数”:普通人本来很难“买指数”
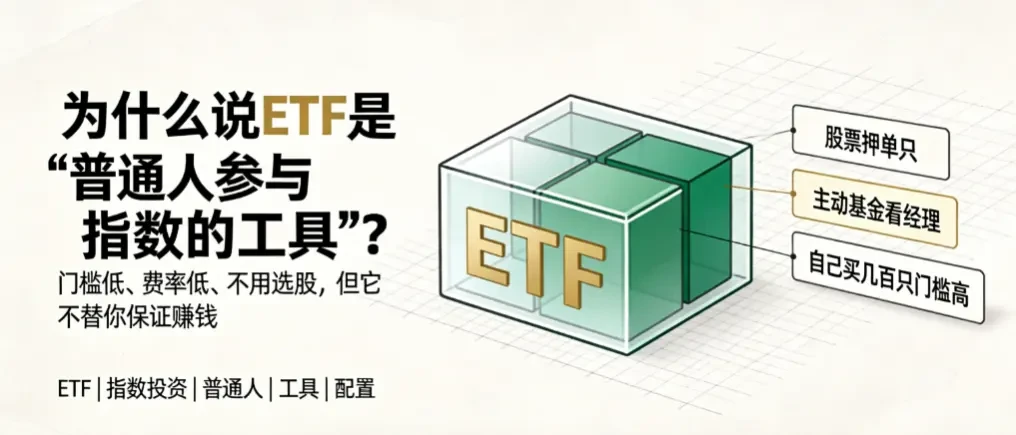
假设你看好中国经济,想买“一篮子核心资产”。在ETF出现之前,你只能:
买某一只龙头股,但这只股票跌了,你就亏了。
买主动基金,把选股权交给基金经理,但你不知道他会不会押错赛道。
自己凑钱买几百只股票,但资金不够、精力不够、手续费也扛不住。
指数本身是“看不见、摸不着”的。 你无法直接买“沪深300”这个指数,它只是一个数字、一份名单。你只能买“跟踪这个指数”的产品。
在ETF出现之前,普通人想“参与指数”,渠道相对有限。ETF提供了一种把指数装进盒子里、切成小份的产品形式,让“买指数”这件事的门槛降低。
二、再说“普通人”:ETF解决了普通人的三个痛点
痛点一:门槛太高
买美股要开境外账户,买科创板要50万门槛,买一手茅台要十几万。很多普通人的资金量,根本够不着这些资产。
ETF的份额拆分设计,降低了参与门槛。 一手ETF通常只要几百块,很多宽基ETF的单价在1-3元之间。投资者可以按比例持有一整篮子资产,参与门槛相对较低。
痛点二:不会选股,不会择时
大多数普通人没有时间研究财报,也不知道哪个行业明天会涨。
主动基金把选股权交给基金经理,但普通人很难判断基金经理的水平,也不知道他的风格什么时候会变。
ETF不给“判断”,只给“配方”。 它照着指数买,不需要你猜下一个风口是谁。你只需要判断一件事:我看不看好这个指数代表的整体方向? 这个判断的维度,与“猜哪只股票会涨”存在差异。
痛点三:成本太高
主动基金的管理费通常在1.2%-1.5%,而很多主流ETF的管理费已经降到0.15%左右。
对普通人来说,省下的费率就是省下的本金。同样的涨幅,费率越低,落到口袋里的钱越多。
三、最后说“工具”:它不替你做决定,只提供选项
“工具”这个词,是理解ETF定位的关键。
ETF不是“理财产品”,它是“投资工具”。
工具本身不保证结果。一把锤子不会告诉你该钉哪颗钉子,一台相机不会替你决定拍什么风景。ETF也一样——它不告诉你“现在该不该买”,也不保证“买了就会涨”。它只是提供了一个低成本、透明、分散的选项。
工具的价值,取决于用它的人。
如果你用它做长期配置,它是一只低成本“篮子”。
如果你用它频繁交易,它和炒股没有本质区别。
如果你用它追涨杀跌,它可能放大你的情绪。
所以,“普通人参与指数的工具”这句话,重点不在于“保证赚钱”,而在于“给了你一个原来够不着的选项”。
四、但有一件事,ETF替不了你
ETF把“参与指数”这件事变简单了,但它替代不了你自己的判断。
你需要知道:
你买的是哪个指数?它装的是什么资产?
这个指数的长期逻辑是什么?它过去涨过,不代表未来还会涨。
你打算持有多久?你是想做配置,还是想做波段?
ETF降低了“买什么”的难度,但没有降低“想清楚为什么买”的难度。
五、一句话总结
ETF之所以是“普通人参与指数的工具”,是因为它把“买指数”这件事变得更容易触及:门槛低、费率低、不用选股、不用择时。
但工具不替你思考。它能给你一个“篮子”,但不能替你想清楚:这个篮子,到底适不适合你。
免责声明:本文仅为金融知识科普,不构成任何投资建议,亦不构成对任何基金产品的推荐。市场有风险,投资需谨慎。
如果你觉得这篇文章对你有帮助,请动动您发财的小手点个收藏或转发给您的朋友,就是对我最大的鼓励~我们每天一起成长~
本文首发于爱方得(www.ai-fd.cn)