指数编制的规则科普:一份“配方”是怎么定出来的?
前一篇我们用“点心礼盒”比喻了ETF怎么照着配方装股票。今天聊一个更源头的问题:这份“配方”——也就是指数——到底是怎么编出来的?
指数不是随便抓一堆股票就完事。它的编制有一套明确的规则,决定了“谁能进配方”“进去后占多少”“什么时候被踢出去”。
一、第一步:选谁进“配方”?
编制指数的第一件事,是划定一个范围:哪些股票有资格进入这个指数?
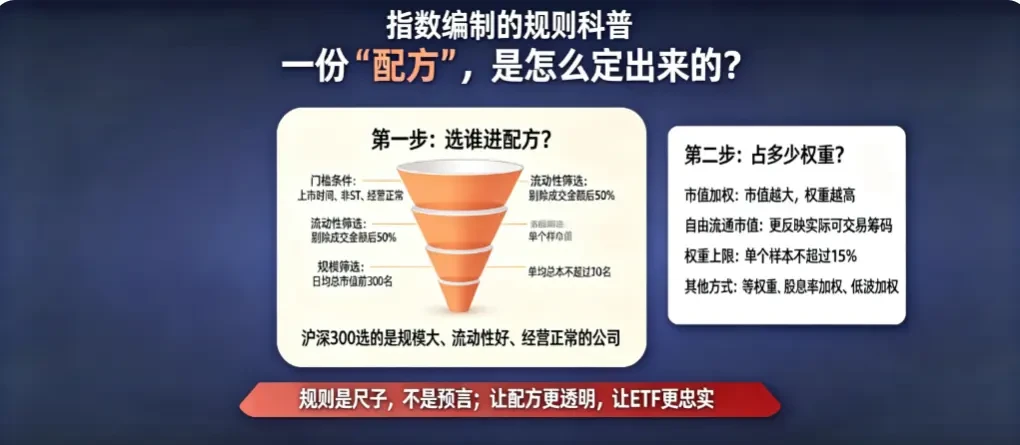
以沪深300为例,它的选样规则很清晰:
门槛条件:上市时间超过一个季度(创业板股票要求三年以上);非ST、*ST股票;经营状况良好,最近一年无重大违法违规事件;股价无明显异常波动或市场操纵。
筛选标准:在满足门槛的股票里,计算最近一年的日均成交金额和日均总市值。先剔除成交金额排名后50%的股票(流动性太差的不要),再从剩下的里面按日均总市值从高到低排序,取前300名。
简单说:沪深300选的是“规模大、流动性好、经营正常”的300家公司。
而上证综指不一样。它用的是“整体市场法”——所有在上交所上市的股票,全部纳入,来者不拒。这就是为什么上证综指有超过2000只成分股,而沪深300只有300只。
二、第二步:进去之后,占多少权重?
选好了股票,接下来要决定每只股票在指数里占多大分量。这就是“加权方式”。
最主流的方式:市值加权
大多数宽基指数(沪深300、中证500等)采用自由流通市值加权。逻辑很简单:公司市值越大,在指数里的权重越高。
但这里有一个细节:用的是“自由流通市值”,不是总市值。自由流通量剔除了限售股、国有股、战略投资者持股等“不会轻易在市场上交易”的股份。这样算出来的权重,更真实地反映市场上实际可交易的筹码。
为了防止“一家独大”,加一个“天花板”
2026年10月,上证系列指数实施了一项重要修订:单个样本权重上限不超过15%。
为什么加这条规则?因为随着科创板壮大,未来可能出现市值超大的科技巨头。如果一只股票权重过高,它一涨一跌就能左右整个指数,指数的“代表性”就被削弱了。
修订后的规则通过“权重因子”来控制:当某只股票权重逼近15%时,系统自动下调它的权重因子,多出来的权重分摊给其他成分股。目前上证指数权重最高的银行股占比不过约3.6%,离15%还很远。这条规则是“未雨绸缪”。
除了市值加权,还有别的“排座次”方式
不是所有指数都“以大为美”。天风证券的投教文章列举了几种常见的加权方式:
加权方式 | 逻辑 | 典型代表 |
|---|---|---|
市值加权 | 市值越大,权重越高 | 沪深300、中证500 |
等权重 | 每只股票权重相同,定期再平衡(卖出涨多的,买入跌多的) | 部分策略指数 |
股息率加权 | 股息率越高,权重越大 | 红利类指数 |
波动率倒数加权 | 波动率越低,权重越高 | 低波类指数 |
基本面加权 | 按营收、现金流、净资产等基本面指标决定权重 | 部分Smart Beta指数 |
三、第三步:什么时候换人?
配方不是一成不变的。公司会变大变小,会变好变坏,指数也要定期更新。
定期调整:沪深300原则上每半年调整一次,一般在1月初和7月初实施,调整方案提前两周公布。每次调整比例不超过10%。为了保证稳定性,设有“缓冲区”:排名在240名内的新样本优先进入,排名在360名之前的老样本优先保留。
风险警示股提前剔除:2026年10月的修订还调整了ST股票的剔除时间。旧规则是等风险警示正式实施后才开始算日子,新规则改成公告一贴出来就开始倒计时,在公告日次月第二个星期五的下一交易日剔除。这意味着“带病”公司被踢出指数更快了,指数里少一些有问题的公司,参考价值更高。
四、一个需要说清楚的现实:规则是“尺子”,不是“预言”
指数编制规则决定了这把“尺子”怎么量市场。但尺子本身不会告诉你市场明天涨还是跌。
给权重设上限、提前剔除ST股,这些调整让指数更均衡、更灵敏地反映市场全貌。但正如央视报道所指出的:指数方案的修订不会改变市场固有的运行趋势,也无法改变指数的走势。
规则的意义在于:让这把尺子更精准、更科学,为观察市场和配置资产提供更可靠的参考。
一句话总结
指数编制就是定一份“配方”:先定谁有资格进来(选样),再定每个人占多少分量(加权),最后定什么时候换人(定期调整)。 规则越清晰,配方就越透明,跟踪它的ETF也就越“忠实”。
*免责声明:本文仅为金融知识科普,不构成任何投资建议,亦不构成对任何基金产品的推荐。市场有风险,投资需谨慎。
如果你觉得这篇文章对你有帮助,请动动您发财的小手点个收藏或转发给您的朋友,就是对我最大的鼓励~我们每天一起成长~
本文首发于爱方得(www.ai-fd.cn)