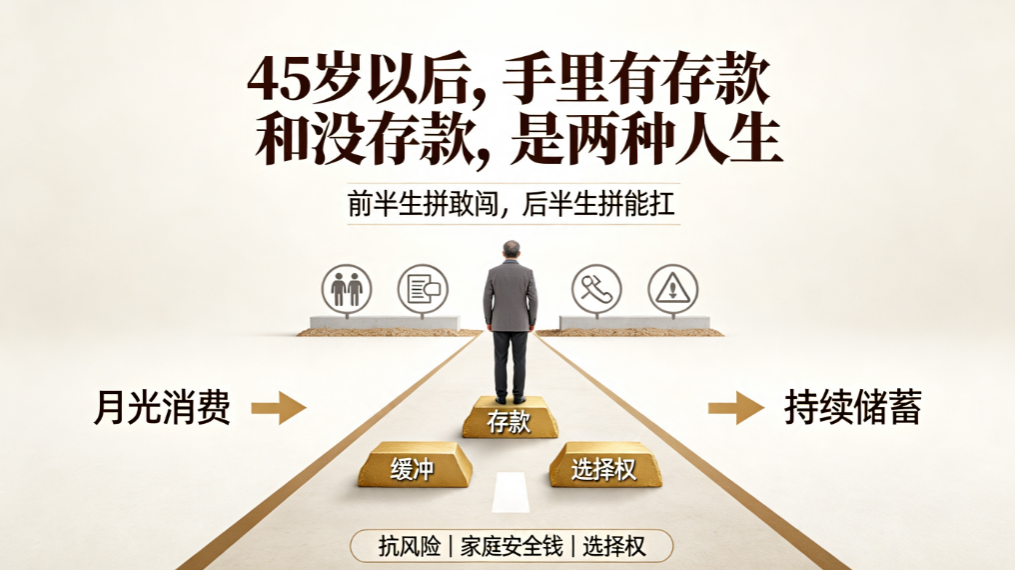
45岁以后手里有存款和没存款是两种人生——后半生拼的是“能扛”
二十多岁的时候,身边人好像都差不多。工资差不多,生活差不多,聊的话题也差不多。
但到了四十多岁,差距就出来了。
不是谁比谁聪明,也不是谁比谁努力。就是有人遇到事能稳住,有人一遇到事就乱了。
45岁,是一道分水岭。手里有没有存款,过的是两种日子。
一、45岁以后,拼的不是能力,是“抗风险”
45岁之前,你靠什么?
靠体力,靠精力,靠敢拼。熬夜能熬,加班能加,换工作也敢试。
45岁之后,情况变了。
父母年纪大了,随时可能有医疗开销。孩子升学、结婚,到处都要钱。在职场上,你的优势也在慢慢消失——不再是那个投份简历就有人抢的年纪了。
前半生拼的是“敢闯”,后半生拼的是“能扛”。
这个“能扛”,就是你的存款。它不保证你过得多好,但能保证你遇到事的时候,不至于一败涂地。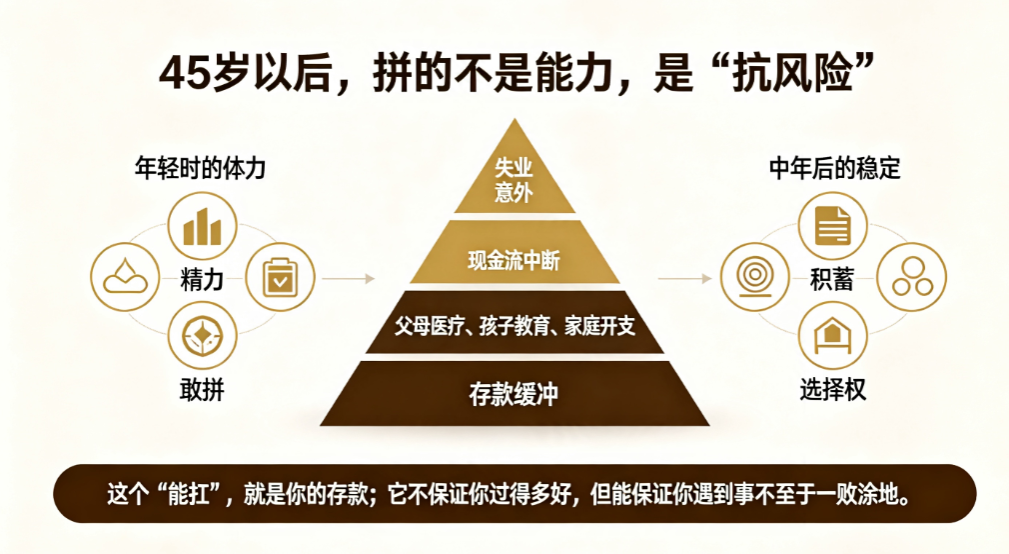
二、手里有存款的中年人,遇事不慌
我认识一个阿姨,五十多岁,退休金不高,但手里有点积蓄。
前年她老伴生病要动手术,她没跟任何人开口借钱,直接把费用交了。
她说:“不是我有多少钱,是我年轻时每个月都存一点。存了三十年,就是为了今天不用求人。”
有存款的中年人,不是没有压力,是有应付压力的余地。
父母生病,不用低头借钱
工作没了,不用慌慌张张随便找一个
家里出事,不会一夜之间全乱套
他们不一定过得宽裕,但遇到事的时候,手不抖。
存钱不会让你变富,但会让你在关键时刻,有得选。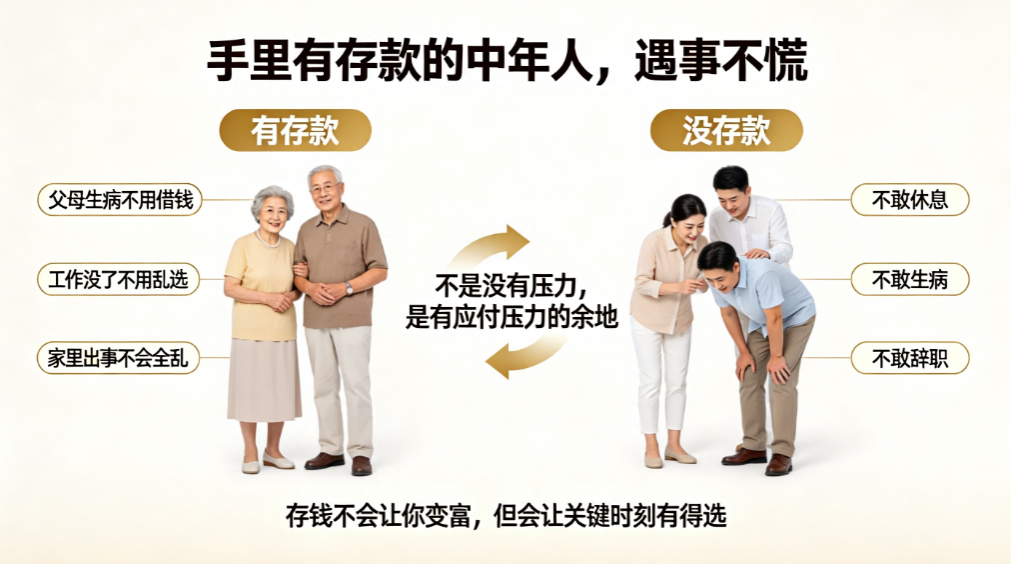
三、手里没存款的中年人,一碰就碎
另一种中年人是这样的:
一场病,一次失业,就可能把整个家拖垮。
不敢休息,不敢生病,不敢辞职。工作再委屈,也得硬扛。每一次意外支出,都像在肩上又压了一块石头。
不是他们不努力,是年轻时没给自己留过缓冲的余地。
年轻时觉得“以后再说”“钱还能再赚”。到了中年,压力一起爆发,才发现自己连喘口气的地方都没有。
四、真正的底气,不是“有多少”,是“能扛多久”
存款多,不等于安全。
有人账上数字不小,但背着高房贷、车贷。一旦现金流断了,照样撑不住。
真正的安全感,是“扣掉负债之后,剩下的钱能撑多久”。
一般来说,能覆盖家庭两年左右的开销,才算有了基本的抗风险能力。
不是看你赚了多少,是看你能扛多久。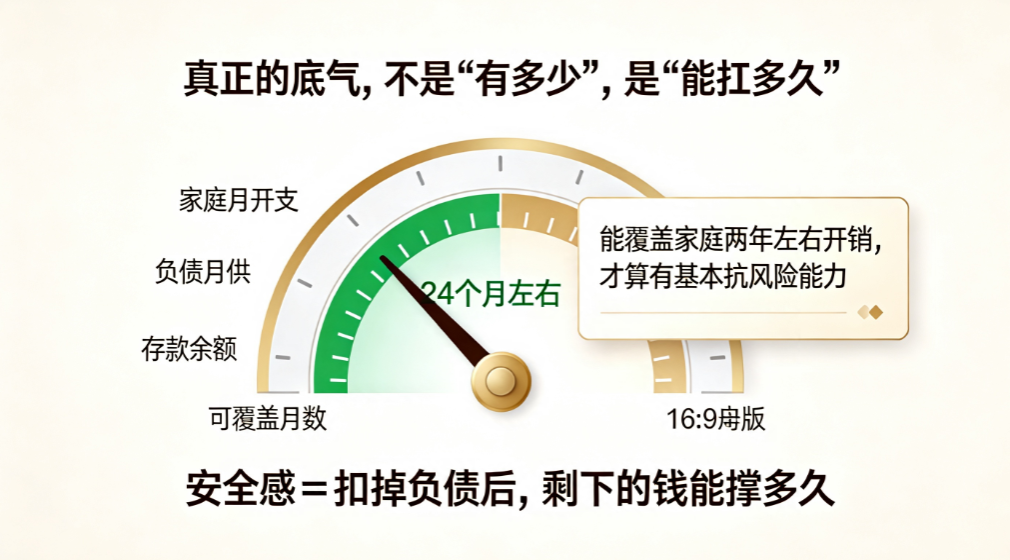
五、从现在开始,都不算晚
45岁不是突然到来的。
它是你过去十年、二十年的习惯,一点点攒出来的。
如果你还没到45岁,现在开始,还来得及:
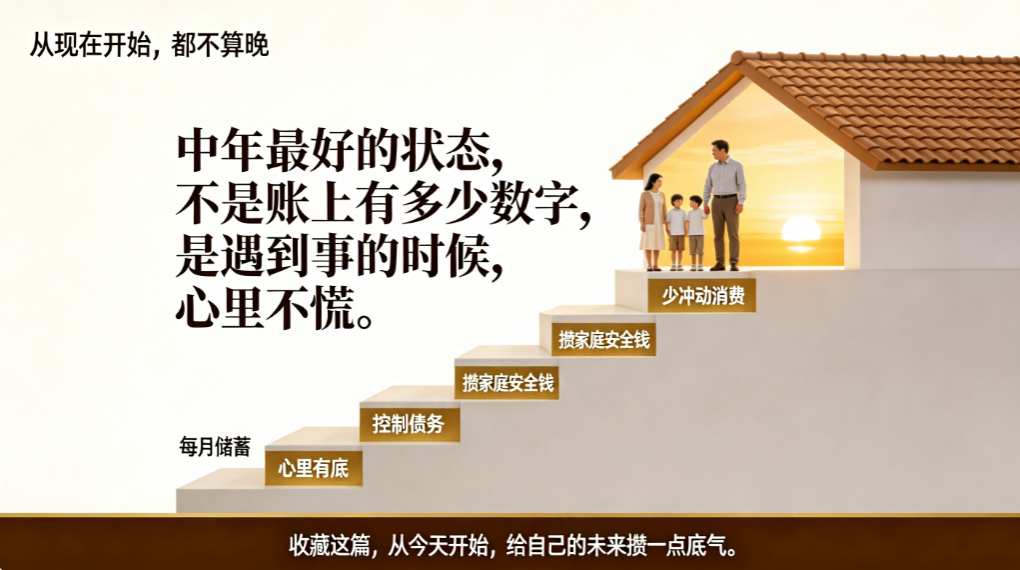
少一些冲动消费,多一些有意识的储蓄
把债务控制住,别让每个月的收入都被贷款吃掉
慢慢攒一笔“家庭安全钱”,不求多,但要持续
如果你已经过了45岁,也别慌。从现在开始,也比一直不开始强。
写在最后
中年最好的状态,不是账上有多少数字,是遇到事的时候,心里不慌。
存款够不够,不只是数字的差别,是日子过得踏不踏实的差别。
有余钱的人,遇事能稳;没余钱的人,遇事只能硬扛。
你不需要变成有钱人。你只需要成为一个“手里有余钱、心里有底”的人。
从今天开始,给自己的未来,攒一点底气。
本文首发于爱方得(www.ai-fd.cn)